Nghiệp vụ kế toán

Thương mại:

Với hình thức thương mại, chành xem như đơn vị bán ra thành phẩm trang sức cho khách hàng, nói cách khác, quan hệ giữa chành và tiệm trong trường hợp này là mua – bán. Điều này đồng nghĩa với việc chành là đơn vị hoàn toàn chịu trách nhiệm về hàng hóa mua bán với tiệm. Chính vì lẽ đó, hóa đơn chành xuất cho các khách hàng (tiệm) sẽ là hóa đơn bán hàng, trong đó thể hiện đầy đủ giá trị của sản phẩm bao gồm cả nguyên liệu (vàng, bạc), các loại đá (nếu có), cả tiền công và các yếu tố khác cấu thành món hàng thành phẩm được giao dịch nếu có.

Và dĩ nhiên, với hình thức thương mại, ký hiệu đóng trên món hàng sẽ là ký hiệu của chành.

2. Gia công:

Khác với hình thức thương mại, gia công nghĩa là chành nhận gia công cho các khách hàng (tiệm). Điều này đồng nghĩa với việc khách hàng (tiệm) là đơn vị hoàn toàn chịu trách nhiệm về hàng hóa bán ra cho người tiêu dùng. Cũng vì gia công, hóa đơn chành xuất cho tiệm chỉ là hóa đơn gia công (chỉ thể hiện tiền công).

Với hình thức gia công, ký hiệu đóng trên món hàng là ký hiệu của tiệm, không phải ký hiệu của chành như hình thức thương mại. Tức là theo quy định hiện hành, chành khi nhận gia công cho tiệm phải đóng ký hiệu của tiệm trên món hàng.
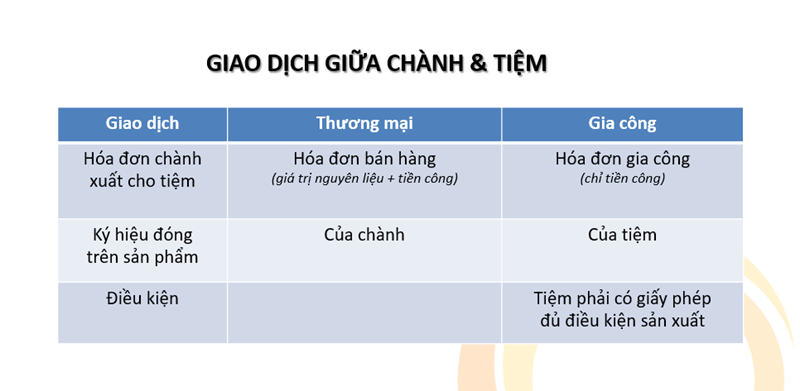
Giao dịch giữa chành vàng và tiệm vàng

Thực tế, chành khi giao dịch với tiệm có thể cả hai hình thức thương mại và gia công tùy theo từng hợp đồng. Vậy hợp đồng giao dịch theo hình thức nào thì chành xuất hóa đơn và đóng ký hiệu trên sản phẩm theo hình thức đấy như quy định hiện nay.

Hóa đơn bán hàng bao gồm cả giá trị vàng + tiền công trong khi hóa đơn gia công chỉ có tiền công. Vậy tiệm hạch toán sổ sách ra sao khi chành xuất hóa đơn bán hàng hay hóa đơn gia công?

Theo quy định, tiệm vàng cần lập các chứng từ mua hàng khi khách đến bán hàng. Vậy xử lý ra sao nếu khách không cung cấp hay cung cấp thông tin cá nhân không chính xác?

Vàng bạc là ngành nghề mang tính truyền thống. Vậy tài sản là vàng được thừa kế từ Ông Bà, Cha Mẹ để đưa vào nguồn vốn hoạt động của doanh nghiệp cần làm gì? Chứng từ ra sao?

Câu trả lời là hoàn toàn không!

Hệ thống chỉ chuyển các thông tin về hóa đơn điện tử có mã của cơ quan thuế được tạo từ máy tính tiền mà thôi.

Các thông tin khác như thống kê hàng tồn hoàn toàn được lưu tại cơ sở dữ liệu của phần mềm quản lý.


Lập biên bảng thỏa thuận trả hàng, hoàn tiền và phiếu chi hoặc ủy nhiệm chi

Theo Khoản 2, Điều 11, Nghị định 123/2020/NĐ-CP, hóa đơn được khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế cần đảm bảo những nguyên tắc sau đây:

-Nhận biết được hóa đơn in từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ -quan thuế.
-Không bắt buộc có chữ ký số.
-Khoản chi mua hàng hóa, dịch vụ sử dụng hóa đơn (hoặc sao chụp hóa đơn/tra thông tin trên Cổng thông tin điện tử về hóa đơn) khởi tạo từ máy tính tiền được xác định là khoản chi có đủ hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế.
=>Như vậy, theo quy định hiện hành, HĐĐT khởi tạo từ máy tính tiền của hộ kinh doanh không bắt buộc phải có chữ ký số.

“Căn cứ theo Điều 3 Luật Thuế Giá trị gia tăng số 13/2008/QH12 ngày 3/6/2008 của Quốc hội (được sửa đổi, bổ sung một số điều của Luật Thuế GTGT) quy định về đối tượng chịu thuế như sau: 

“Điều 3. Đối tượng chịu thuế 

Hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế giá trị gia tăng, trừ các đối tượng quy định tại Điều 5 của Luật này.” 

Căn cứ theo Khoản 3 Điều 8 Luật Thuế Giá trị gia tăng quy định về thuế suất như sau: 

“Điều 8. Thuế suất 

3. Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này”. 

Căn cứ theo Điều 11 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn thi hành Luật Thuế GTGT và Nghị định số 209/2013/NĐ-CP ngày 18/12/2013 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế GTGT quy định về thuế suất như sau: 

“Điều 11. Thuế suất 10% 

Thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không được quy định tại Điều 4, Điều 9 và Điều 10 Thông tư này.” 

Giá tính thuế 

Căn cứ theo Khoản 17 Điều 7 Thông tư số 219/2013/TT-BTC và Nghị định số 209/2013/NĐ-CP quy định như sau: 

“17. Đối với dịch vụ cầm đồ, số tiền phải thu từ dịch vụ này bao gồm tiền lãi thu từ cho vay cầm đồ và khoản thu khác phát sinh từ việc bán hàng cầm đồ (nếu có) được xác định là giá đã có thuế GTGT. 

Giá tính thuế được xác định theo công thức sau: Giá tính thuế = Số tiền phải thu / (1 + thuế suất) 

Ví dụ: Công ty kinh doanh cầm đồ trong kỳ tính thuế có doanh thu cầm đồ là 110 triệu đồng. Giá tính thuế GTGT được xác định bằng: 110 triệu đồng / (1 + 10%) = 100 triệu đồng.” 

Dịch vụ cầm đồ và các khoản thu khác từ việc cung cấp dịch vụ cầm đồ thực hiện theo các quy định và hướng dẫn của pháp luật về thuế GTGT nêu trên, trong đó nội dụng quy định, hướng dẫn về giá tính thuế đối với dịch vụ cầm đồ và các khoản thu khác từ việc cung cấp dịch vụ cầm đồ được thực hiện theo quy định tại Điều 7 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính.”

error: Content is protected !!